



Dans quoi investir pour gagner de l’argent ?
Investir peut aider à faire fructifier son épargne au fil du temps, mais aucun placement ne garantit un gain. Le choix dépend de votre objectif, de la durée pendant laquelle vous pouvez laisser votre argent investi et du niveau de risque que vous êtes prêt à accepter. En Belgique, il faut aussi tenir compte des frais et de la fiscalité, qui peuvent varier selon le placement et votre situation.
Avant d’investir : posez les bases
Avant de placer votre argent, il est généralement prudent de :
- Garder une réserve d’urgence sur un compte facilement accessible, pour faire face aux dépenses imprévues.
- Rembourser les dettes coûteuses, comme un crédit à la consommation à taux élevé. Les intérêts payés peuvent dépasser le rendement espéré d’un investissement.
- Définir votre horizon : aurez-vous besoin de cet argent dans quelques mois, dans cinq ans ou dans vingt ans ?
- Évaluer votre tolérance au risque : pourriez-vous supporter une baisse temporaire de la valeur de votre placement sans vendre dans la précipitation ?
Les principales possibilités d’investissement
Comptes d’épargne et dépôts à terme
Un compte d’épargne peut convenir pour une réserve disponible ou un objectif à court terme. Un dépôt à terme bloque généralement l’argent pendant une période déterminée, en échange d’un taux connu à l’avance. Ces produits présentent moins de variations qu’un investissement en actions, mais leur rendement peut être limité et ne pas toujours compenser l’inflation. Vérifiez les conditions, les frais et la protection applicable : dans l’Union européenne, les dépôts éligibles sont en principe protégés jusqu’à 100 000 euros par déposant et par établissement, sous réserve des règles du système de garantie concerné.
Fonds indiciels et ETF diversifiés
Un fonds indiciel ou un ETF peut permettre d’investir dans un grand nombre d’entreprises ou d’obligations avec un seul produit. Cette diversification réduit la dépendance à une seule société, mais elle ne supprime pas le risque : la valeur peut baisser, parfois fortement, et le capital n’est pas garanti.
Avant d’acheter un ETF, examinez notamment son indice de référence, sa méthode de réplication, ses frais, sa devise et les risques indiqués dans le document d’informations clés. En Belgique, des frais et taxes peuvent s’appliquer aux opérations ou aux revenus ; leur traitement dépend du produit et de votre situation.
Actions individuelles
Acheter des actions revient à détenir une petite part d’une entreprise. Certaines sociétés versent des dividendes, mais ceux-ci ne sont jamais garantis. Le cours peut aussi fluctuer fortement, voire chuter durablement. Les actions individuelles demandent du temps pour étudier les entreprises et comportent un risque de concentration plus élevé qu’un portefeuille largement diversifié.
Obligations et fonds obligataires
Une obligation est un prêt accordé à un État ou à une entreprise. Elle peut prévoir le paiement d’intérêts, mais comporte notamment un risque de défaut de l’émetteur et un risque de variation de prix lorsque les taux d’intérêt évoluent. Un fonds obligataire peut diversifier les émetteurs, sans garantir le capital ni un rendement fixe.
Immobilier
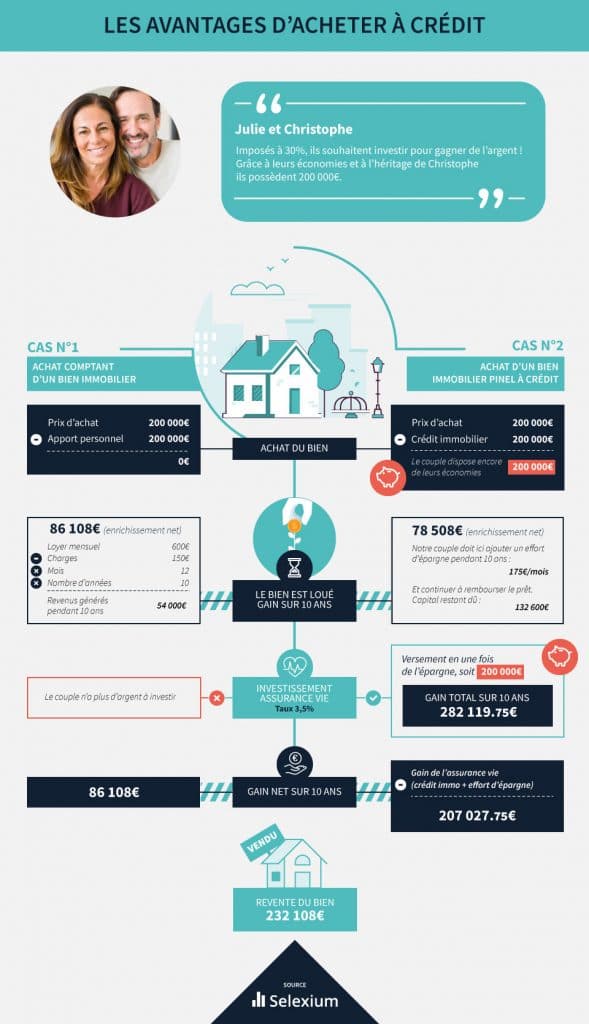
L’immobilier peut générer des revenus locatifs et prendre de la valeur, mais il faut tenir compte du prix d’achat, des frais de notaire, des travaux, des périodes sans locataire, de l’entretien et des éventuels frais de financement. L’investissement immobilier est peu liquide : vendre un bien peut prendre du temps. Il existe aussi des placements immobiliers indirects, qui ont leurs propres frais et risques.
Investir dans ses compétences ou son activité
Une formation, une nouvelle compétence ou le développement d’une activité professionnelle peut améliorer les revenus futurs. Le résultat n’est pas certain, mais ce type d’investissement peut être pertinent lorsqu’il répond à un besoin concret et que son coût reste proportionné aux bénéfices attendus.
Comment choisir une stratégie adaptée ?
Pour un projet à court terme, privilégiez en général la stabilité et l’accès à l’argent plutôt que la recherche d’un rendement élevé. Pour un objectif à long terme, un portefeuille diversifié peut offrir un potentiel de croissance supérieur, mais il faut accepter des fluctuations et investir avec régularité plutôt que chercher à deviner le meilleur moment pour acheter.
Comparez toujours le rendement potentiel après les frais et les impôts. Des frais récurrents apparemment modestes peuvent réduire le résultat sur plusieurs années. Lisez les documents du produit et vérifiez que vous comprenez comment vous pouvez perdre de l’argent.
Les erreurs à éviter
- Investir de l’argent dont vous aurez bientôt besoin.
- Mettre toutes vos économies dans une seule action, un seul secteur ou un seul actif.
- Emprunter pour investir sans bien comprendre les risques.
- Suivre une promesse de rendement élevé « garanti » ou une offre qui vous pousse à agir immédiatement.
- Ignorer les frais, les taxes ou les conditions de retrait.
- Investir dans un produit que vous ne comprenez pas.
Avant de verser de l’argent à une plateforme ou à un intermédiaire, vérifiez son identité et son autorisation auprès de la FSMA. Méfiez-vous des sollicitations non demandées, des rendements irréalistes et des demandes de paiement supplémentaires pour récupérer des fonds.
En résumé
Il n’existe pas de placement qui permette de gagner de l’argent sans risque. Une approche raisonnable consiste à définir un objectif, conserver une réserve de sécurité, diversifier ses placements, surveiller les frais et investir uniquement dans des produits que l’on comprend. Pour une décision importante ou une situation personnelle complexe, un professionnel agréé peut vous aider à évaluer les options disponibles.
Information générale : cet article ne constitue pas un conseil financier personnalisé. Tout investissement comporte des risques, notamment la perte d’une partie ou de la totalité du capital investi.
Dans quoi investir pour gagner de l’argent : 9 avantages pour faire fructifier son épargne
- Peut faire fructifier son épargne à long terme.
- Les ETF diversifiés donnent accès à de nombreux actifs.
- Les actions offrent un potentiel de croissance.
- Les obligations peuvent générer des revenus d’intérêts.
- L’immobilier peut apporter des revenus locatifs.
- Un compte d’épargne garde l’argent facilement accessible.
- Les dépôts à terme offrent un taux connu à l’avance.
- Investir régulièrement aide à étaler les achats dans le temps.
- Une formation peut soutenir les revenus futurs.
Dans quoi investir pour gagner de l’argent : 5 risques et inconvénients à connaître
- Aucun rendement n’est garanti.
- Le capital peut perdre de la valeur.
- Les frais et les taxes réduisent les gains.
- L’immobilier est peu liquide.
- Les promesses de gains rapides cachent souvent des risques.
Peut faire fructifier son épargne à long terme.
Investir peut permettre de faire fructifier son épargne à long terme grâce aux revenus ou à la hausse potentielle de la valeur des placements. En laissant le temps agir et en réinvestissant les gains, il est parfois possible de bénéficier de l’effet des intérêts composés. Le rendement n’est toutefois jamais garanti, et la valeur des placements peut aussi diminuer.
Les ETF diversifiés donnent accès à de nombreux actifs.
Les ETF diversifiés permettent d’investir en une seule opération dans un large éventail d’actifs, comme des actions de différentes entreprises, régions ou secteurs. Cette diversification peut réduire la dépendance à une seule société et simplifier la gestion d’un portefeuille, tout en offrant une exposition à plusieurs marchés. Elle ne supprime toutefois pas le risque de perte : la valeur d’un ETF peut fluctuer et dépend des actifs qu’il détient.
Les actions offrent un potentiel de croissance.
Les actions offrent un potentiel de croissance, car leur valeur peut augmenter lorsque les entreprises se développent et réalisent de bons résultats. Sur le long terme, elles peuvent contribuer à faire fructifier un portefeuille, mais leur cours peut aussi connaître d’importantes fluctuations et entraîner des pertes. Il est donc préférable de diversifier ses investissements et de choisir un horizon adapté à son niveau de risque.
Les obligations peuvent générer des revenus d’intérêts.
Les obligations peuvent générer des revenus d’intérêts, généralement versés à intervalles réguliers selon les conditions prévues lors de l’émission. Elles peuvent ainsi apporter une source de revenus plus prévisible qu’un placement dont le rendement dépend uniquement de l’évolution de son prix. Le montant et le paiement des intérêts ne sont toutefois pas sans risque : ils dépendent notamment de la capacité de l’émetteur à rembourser sa dette, et la valeur de l’obligation peut fluctuer avant son échéance.
L’immobilier peut apporter des revenus locatifs.
L’un des atouts de l’immobilier est la possibilité de percevoir des revenus locatifs réguliers en louant un bien. Ces loyers peuvent contribuer au remboursement d’un crédit hypothécaire ou compléter vos revenus, à condition de tenir compte des périodes sans locataire, des frais d’entretien et des autres coûts liés à la location.
Un compte d’épargne garde l’argent facilement accessible.
Un compte d’épargne permet de garder votre argent facilement accessible : vous pouvez généralement y faire appel en cas de dépense imprévue ou lorsque vous en avez besoin, sans devoir vendre un placement susceptible d’avoir perdu de la valeur. C’est une solution pratique pour constituer une réserve de sécurité ou mettre de côté l’argent destiné à un projet à court terme. Vérifiez toutefois les conditions de retrait et le taux proposé, car le rendement peut être limité et ne pas suivre l’inflation.
Les dépôts à terme offrent un taux connu à l’avance.
Les dépôts à terme ont l’avantage d’offrir un taux d’intérêt connu à l’avance, ce qui permet d’estimer le rendement de votre épargne pendant la durée du placement. Cette prévisibilité peut être rassurante si vous souhaitez planifier un objectif financier sans être exposé aux fluctuations quotidiennes des marchés. En contrepartie, votre argent est généralement bloqué pour une période déterminée ; vérifiez donc les conditions de retrait anticipé, les frais éventuels et le rendement net après fiscalité.
Investir régulièrement aide à étaler les achats dans le temps.
Investir régulièrement, par exemple chaque mois, permet d’étaler ses achats dans le temps plutôt que d’investir toute une somme au même moment. Lorsque les cours sont bas, une même somme permet d’acheter davantage de parts ; lorsqu’ils sont élevés, elle en achète moins. Cette approche peut réduire l’impact d’un mauvais timing et aider à investir avec plus de discipline, sans toutefois garantir un bénéfice ni empêcher les pertes.
Une formation peut soutenir les revenus futurs.
Une formation peut soutenir vos revenus futurs en vous aidant à acquérir des compétences recherchées, à évoluer dans votre emploi ou à envisager une reconversion. Avant de vous inscrire, comparez le coût, la durée et la qualité du programme avec les débouchés possibles dans votre secteur. Le rendement n’est pas garanti, mais une formation bien choisie peut renforcer votre profil professionnel et ouvrir de nouvelles perspectives.
Aucun rendement n’est garanti.
Aucun rendement n’est garanti : quel que soit le placement choisi, les gains espérés peuvent ne pas se concrétiser et la valeur de votre investissement peut baisser. Même les produits considérés comme moins risqués peuvent être affectés par l’inflation, les taux d’intérêt ou la situation de l’émetteur. Avant d’investir, évaluez les pertes que vous pourriez supporter et ne placez pas l’argent dont vous aurez besoin à court terme.
Le capital peut perdre de la valeur.
Investir comporte toujours un risque : la valeur de votre placement peut diminuer, parfois fortement, et vous pourriez récupérer moins que votre mise de départ. Les fluctuations des marchés, la situation d’une entreprise ou l’évolution des taux d’intérêt peuvent notamment entraîner des pertes. Il est donc préférable de n’investir que l’argent dont vous n’avez pas besoin à court terme, de diversifier vos placements et de choisir un niveau de risque adapté à votre situation.
Les frais et les taxes réduisent les gains.
Les frais et les taxes peuvent réduire sensiblement le rendement réel de vos placements. Frais de gestion, commissions d’achat ou de vente et prélèvements fiscaux diminuent le montant qui vous reste, surtout lorsque vous investissez de petites sommes ou sur une longue période. Avant de choisir un placement, comparez donc les coûts et renseignez-vous sur la fiscalité applicable en Belgique, car le rendement affiché ne correspond pas toujours au gain net que vous percevrez.
L’immobilier est peu liquide.
L’un des principaux inconvénients de l’investissement immobilier est son manque de liquidité : contrairement à des actions ou à certains fonds, un bien ne se vend pas instantanément. La vente peut prendre plusieurs semaines, voire plusieurs mois, et entraîner des frais importants, comme les frais d’agence ou les coûts liés à la transaction. Si vous avez besoin d’argent rapidement, vous pourriez donc être contraint d’attendre ou d’accepter un prix inférieur à celui espéré.
Les promesses de gains rapides cachent souvent des risques.
Les promesses de gains rapides cachent souvent des risques importants. Un rendement élevé présenté comme garanti ou obtenu en quelques jours devrait éveiller la méfiance : il peut s’agir d’un placement très spéculatif, d’une offre trompeuse, voire d’une arnaque. Avant d’investir, prenez le temps de vérifier l’identité et l’agrément de l’intermédiaire, de comprendre comment le placement fonctionne et de lire les frais ainsi que les conditions de retrait. Ne versez jamais d’argent sous la pression et n’investissez que des sommes que vous pouvez vous permettre de perdre.