



Investissement immobilier rentable : comment évaluer un bien en Belgique ?
Un investissement immobilier rentable ne se résume pas à acheter un appartement et à percevoir un loyer. Pour savoir si un bien peut réellement contribuer à vos objectifs financiers, il faut examiner son prix d’achat, les frais, les revenus locatifs, les périodes sans locataire et les dépenses à prévoir. En Belgique, les règles et les coûts peuvent aussi varier selon la Région où se situe le bien.
Voici les principaux éléments à étudier avant de vous lancer dans un investissement immobilier locatif.
Commencer par définir son objectif
Avant de visiter des biens, déterminez ce que vous recherchez. Souhaitez-vous obtenir un revenu locatif régulier, conserver le bien à long terme, le rénover pour le louer ou espérer une plus-value à la revente ? Ces objectifs n’impliquent pas les mêmes choix.
Un petit logement proche des transports, des commerces ou d’un campus peut répondre à une demande locative soutenue, mais entraîner davantage de rotation entre locataires. Un bien familial peut offrir une occupation plus longue, tout en nécessitant un budget d’achat et d’entretien plus élevé. Le potentiel dépend donc autant de l’emplacement et du type de logement que du prix.
Calculer le rendement locatif
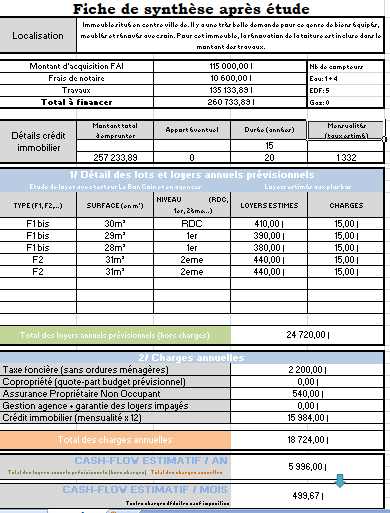
Le rendement brut est un premier indicateur simple. Il permet de comparer plusieurs biens, mais ne tient pas compte des frais.
Rendement locatif brut = loyer annuel hors charges ÷ coût total d’acquisition × 100
Le coût d’acquisition ne se limite pas au prix affiché. Il faut aussi considérer les droits d’enregistrement ou la TVA, les frais d’acte, les éventuels frais de crédit, les travaux et les équipements nécessaires à la mise en location.
Pour obtenir une estimation plus réaliste, calculez également le rendement net. Déduisez notamment les frais récurrents qui restent à votre charge, les assurances, l’entretien, les périodes sans loyer et les dépenses liées à la gestion du bien. Le précompte immobilier et les règles fiscales applicables doivent aussi être pris en compte. Le traitement fiscal dépend notamment de l’usage du logement et de la situation du propriétaire : vérifiez les règles en vigueur auprès d’un professionnel qualifié.
Ne pas sous-estimer les frais d’achat en Belgique
Les frais d’acquisition peuvent représenter une somme importante. Le régime applicable dépend notamment de la Région, du type de bien et de la situation de l’acheteur. Les droits d’enregistrement, les éventuels taux réduits et les conditions associées ne sont pas identiques partout. Pour un logement neuf, la TVA peut s’appliquer dans certaines situations.
Avant de faire une offre, demandez une estimation détaillée des frais à votre notaire. Ajoutez-y les frais de financement et une réserve pour les réparations ou les travaux imprévus. Un bien qui semble abordable sur la base de son prix seul peut s’avérer moins intéressant une fois tous les coûts additionnés.
Étudier la demande locative locale
Un rendement théorique élevé ne garantit pas que le logement sera facilement loué. Analysez le quartier à différents moments de la journée et renseignez-vous sur la demande pour le type de bien concerné. La proximité des transports en commun, des écoles, des commerces et des bassins d’emploi peut être déterminante.
Comparez les loyers demandés pour des logements similaires, mais ne vous fiez pas uniquement aux annonces : un loyer affiché n’est pas nécessairement le loyer effectivement obtenu. Vérifiez aussi les caractéristiques qui influencent l’attractivité du logement, comme l’état général, la luminosité, les espaces de rangement, les charges et la performance énergétique.
Examiner l’état du bâtiment et le certificat PEB
En Belgique, le certificat de performance énergétique des bâtiments (PEB) constitue un élément important pour évaluer un logement. Une performance énergétique faible peut entraîner des consommations élevées, réduire l’attrait du bien et rendre des travaux nécessaires. Les obligations applicables et les trajectoires de rénovation diffèrent selon la Région et sont susceptibles d’évoluer.
Avant l’achat, examinez également les installations électriques, le chauffage, la toiture, les châssis et les éventuels signes d’humidité. Pour un appartement, renseignez-vous sur l’état des parties communes, les décisions de l’assemblée générale et les travaux prévus dans la copropriété. Demandez les documents disponibles et, si nécessaire, faites réaliser une expertise indépendante.
Prévoir les périodes sans locataire et les imprévus
Un calcul de rentabilité prudent ne suppose pas que le bien sera occupé sans interruption. Il faut prévoir une marge pour les périodes de vacance locative, les retards de paiement, les réparations urgentes ou le remplacement d’un équipement. Constituer une réserve financière permet de mieux absorber ces dépenses sans fragiliser votre budget.
La gestion a également un coût, même si vous vous en occupez vous-même : recherche de locataires, visites, état des lieux, suivi des réparations et démarches administratives. Si vous faites appel à un professionnel, intégrez ses honoraires dans vos calculs.
Évaluer le financement et le risque d’endettement
Le recours à un crédit peut permettre de financer une partie de l’achat, mais il augmente aussi les engagements mensuels. Comparez plusieurs offres et examinez le coût total du crédit, pas seulement le taux affiché. Tenez compte des frais de dossier, des assurances, des conditions de remboursement et de l’évolution possible de vos revenus.
Vérifiez que vous pourriez faire face aux mensualités même si le logement reste temporairement inoccupé ou si des travaux importants sont nécessaires. Un investissement est plus résilient lorsque le budget conserve une marge suffisante après les dépenses courantes.
Les erreurs fréquentes à éviter
- Choisir un bien uniquement sur la base d’un rendement brut élevé.
- Oublier les frais d’acquisition, les travaux et les dépenses de copropriété.
- Estimer le loyer sans vérifier les biens comparables dans le quartier.
- Négliger le PEB et le coût potentiel d’une rénovation énergétique.
- Emprunter sans prévoir de réserve pour les périodes sans revenus locatifs.
- Supposer que la fiscalité ou les règles locatives sont identiques dans toutes les Régions.
Une méthode simple pour comparer plusieurs biens
- Calculez le coût total d’acquisition, frais et travaux compris.
- Estimez un loyer réaliste à partir de logements comparables.
- Déduisez les dépenses récurrentes et prévoyez une marge pour les imprévus.
- Vérifiez la demande locative, l’état du bâtiment et le certificat PEB.
- Évaluez l’impact du crédit sur votre budget mensuel.
- Faites confirmer les aspects fiscaux, juridiques et notariaux par des professionnels.
En conclusion
Un investissement immobilier rentable se prépare avec des hypothèses réalistes et une analyse complète des coûts. Le rendement locatif est important, mais il doit être mis en perspective avec l’emplacement, l’état du logement, la demande des locataires, la fiscalité et le financement. En Belgique, les règles variant selon les Régions, prenez le temps de vérifier les informations propres au bien avant de vous engager.
Les informations présentées dans cet article sont générales et ne constituent pas un conseil financier, fiscal ou juridique personnalisé. Une analyse adaptée à votre situation peut nécessiter l’avis d’un notaire, d’un comptable ou d’un conseiller financier.
Questions Fréquemment Posées sur l’Investissement Immobilier Rentable
- Où placer 100.000 € sans risque ?
- Quel est l’investissement le plus rentable dans l’immobilier ?
- Est-ce encore rentable d’investir dans l’immobilier ?
- Comment faire fructifier 50.000 € ?
- Quel bien immobilier est le plus rentable ?
Où placer 100.000 € sans risque ?
Il n’existe pas de placement totalement sans risque : même un compte d’épargne ou un investissement immobilier comporte des limites, comme l’inflation, les frais ou le risque de vacance locative. Pour placer 100.000 €, commencez par définir votre horizon de placement et le niveau de risque que vous pouvez accepter. Un compte d’épargne réglementé peut convenir pour une réserve disponible, tandis que l’immobilier peut viser des revenus locatifs ou une plus-value, mais demande une analyse approfondie du prix, des frais d’achat, des travaux et de la demande locale. La diversification peut aussi éviter de concentrer toute votre épargne dans un seul bien ou produit. Avant de décider, comparez les solutions et demandez conseil à un professionnel agréé, en tenant compte de votre situation personnelle.
Quel est l’investissement le plus rentable dans l’immobilier ?
Il n’existe pas d’investissement immobilier toujours le plus rentable : le résultat dépend du prix d’achat, de l’emplacement, des frais, du financement et de la demande locative. Un bien situé près des transports, des commerces ou des pôles d’emploi peut se louer plus facilement, tandis qu’un logement à rénover peut offrir un potentiel intéressant si le coût des travaux est correctement évalué. Pour comparer les options, examinez le rendement net — après les frais, l’entretien, les périodes sans locataire et les éventuelles charges de crédit — plutôt que de vous fier uniquement au rendement brut. En Belgique, les règles et les coûts varient aussi selon la Région ; demandez conseil à des professionnels avant de vous engager.
Est-ce encore rentable d’investir dans l’immobilier ?
Oui, investir dans l’immobilier peut encore être rentable, mais cela dépend du bien, de son emplacement, de son prix d’achat et des frais à prévoir. Les droits d’enregistrement ou la TVA, les travaux, le crédit, l’entretien et les périodes sans locataire peuvent réduire le rendement. Avant de vous décider, estimez les loyers de manière réaliste, calculez le rendement net et vérifiez les règles applicables dans la Région concernée. Un bien bien choisi peut offrir un revenu locatif et un potentiel de valorisation, sans toutefois garantir de bénéfice ni être adapté à toutes les situations.
Comment faire fructifier 50.000 € ?
Pour faire fructifier 50.000 €, commencez par définir votre horizon de placement, votre tolérance au risque et la part de cette somme que vous souhaitez garder disponible pour les imprévus. L’immobilier peut être une piste, par exemple via un apport pour financer un bien locatif, mais il faut tenir compte des frais d’achat, du crédit, des travaux, des périodes sans locataire et des règles propres à la Région concernée. Comparez le rendement net potentiel avec d’autres placements et évitez de concentrer toute votre épargne dans un seul projet. Avant de vous engager, établissez un budget réaliste et demandez conseil à un professionnel qui pourra tenir compte de votre situation financière et fiscale.
Quel bien immobilier est le plus rentable ?
Le bien immobilier le plus rentable dépend surtout de son prix d’achat, de son emplacement, des frais à prévoir et de la demande locative locale. Les petits logements bien situés, proches des transports, des commerces ou des pôles d’emploi, peuvent attirer facilement des locataires, mais leur rentabilité varie selon le prix et les charges. Comparez le rendement net — après les frais, les travaux, les périodes sans locataire et les dépenses récurrentes — plutôt que de vous fier uniquement au loyer potentiel. En Belgique, pensez aussi à vérifier les règles applicables dans la Région concernée et le certificat PEB.