



Mon budget mensuel : comment mieux gérer mon argent
Établir un budget mensuel permet de savoir où va son argent et de prévoir les dépenses à venir. Pas besoin d’être un as des chiffres : une méthode simple, adaptée à votre situation, peut déjà vous aider à éviter les mauvaises surprises et à avancer vers vos objectifs.
Qu’est-ce qu’un budget mensuel ?
Un budget mensuel est un aperçu de l’argent qui entre et qui sort au cours du mois. Il tient compte de vos revenus, de vos dépenses fixes, de vos dépenses variables et, si possible, d’une somme mise de côté. L’objectif n’est pas de contrôler chaque euro à tout prix, mais de prendre des décisions en connaissance de cause.
Étape 1 : calculez vos revenus disponibles
Commencez par noter vos revenus nets réguliers : salaire, pension, allocations ou revenus d’activité indépendante. Si vos revenus varient d’un mois à l’autre, basez votre budget courant sur une estimation prudente. Les rentrées exceptionnelles, comme une prime ou un remboursement, peuvent être traitées séparément plutôt que d’être considérées comme garanties.
Étape 2 : listez vos dépenses
Répartissez vos dépenses en catégories. Consultez vos extraits de compte et vos factures des derniers mois pour ne rien oublier.
- Dépenses fixes : loyer ou remboursement hypothécaire, charges, assurances, abonnements, télécommunications et remboursements de crédits.
- Dépenses variables essentielles : alimentation, transport, énergie, soins de santé et frais liés aux enfants.
- Dépenses personnelles : sorties, loisirs, vêtements, repas à l’extérieur et achats non indispensables.
- Dépenses occasionnelles : entretien de la voiture, cadeaux, rentrée scolaire, vacances ou réparations.
Les dépenses occasionnelles sont parfois oubliées parce qu’elles ne reviennent pas chaque mois. Pourtant, elles peuvent peser lourd sur le budget. Estimez leur coût annuel et divisez-le par douze afin de prévoir une somme mensuelle à mettre de côté.
Étape 3 : comparez vos dépenses à vos revenus
Soustrayez le total de vos dépenses mensuelles de vos revenus disponibles. Si le résultat est positif, vous pouvez décider comment répartir le montant restant : épargne, remboursement anticipé de certaines dettes ou projets personnels. Si le résultat est négatif, examinez les catégories de dépenses pour repérer les changements possibles.
Un tableau de départ peut vous aider :
| Catégorie | Montant prévu | Montant réel |
|---|---|---|
| Revenus nets | … € | … € |
| Logement et charges | … € | … € |
| Alimentation et produits courants | … € | … € |
| Transport | … € | … € |
| Assurances, santé et remboursements | … € | … € |
| Loisirs et dépenses personnelles | … € | … € |
| Épargne et dépenses à venir | … € | … € |
Étape 4 : prévoyez une marge pour les imprévus
Une facture plus élevée que prévu ou une réparation urgente peut déséquilibrer un mois. Si vos moyens le permettent, constituez progressivement une réserve destinée aux imprévus. Il n’est pas nécessaire de commencer par une somme importante : un montant régulier, même modeste, peut faire la différence avec le temps.
Choisissez une méthode facile à tenir
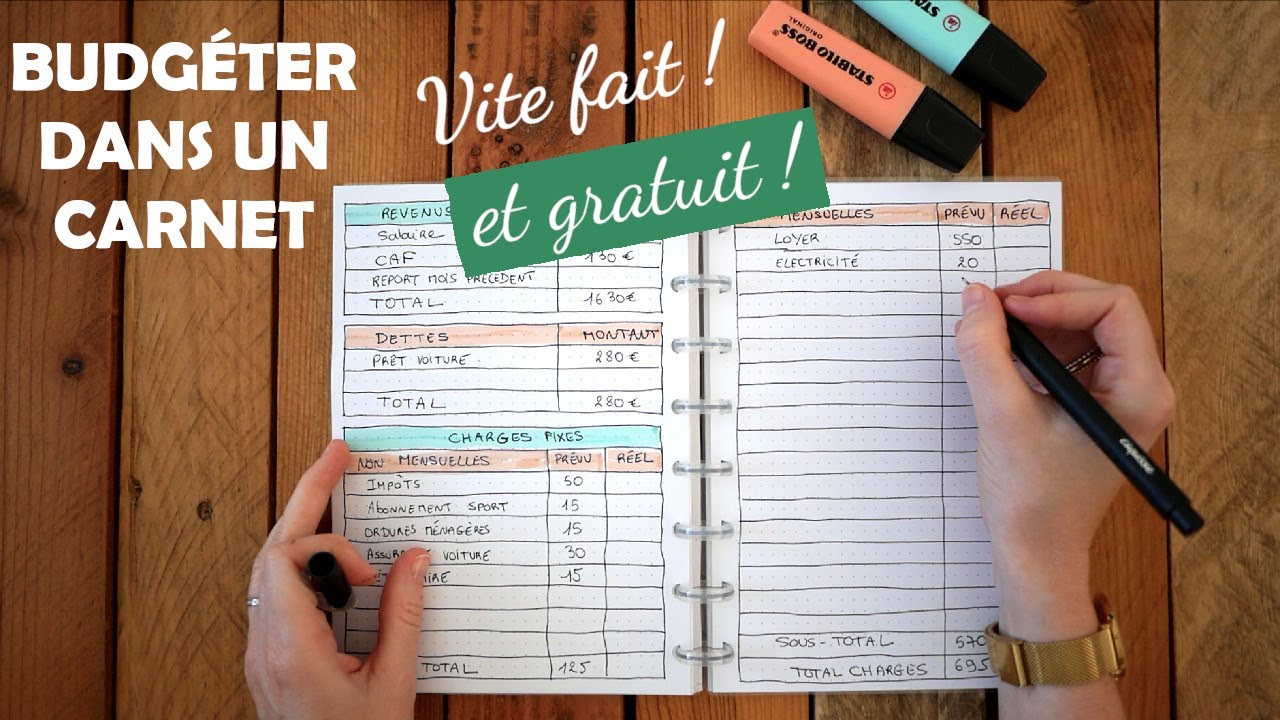
Votre budget peut être suivi dans un carnet, un tableur ou une application. Certaines personnes préfèrent fixer une limite par catégorie ; d’autres consultent simplement leurs comptes chaque semaine. La meilleure méthode est celle que vous pouvez garder sur la durée.
La règle dite du 50/30/20 — consacrer une part des revenus aux besoins, une autre aux envies et une dernière à l’épargne — peut servir de point de repère, mais elle ne convient pas à toutes les situations. Le coût du logement, les revenus et les responsabilités familiales varient d’un ménage à l’autre. Adaptez les proportions à votre réalité.
Faites le point régulièrement
À la fin du mois, comparez les montants prévus et les dépenses réelles. Une différence n’est pas forcément un échec : elle peut révéler qu’une estimation doit être revue ou qu’une dépense saisonnière a été oubliée. Ajustez votre budget au fil des changements de revenus, de logement ou de situation familiale.
En résumé
Pour gérer votre budget mensuel, commencez par connaître vos revenus, classez vos dépenses et prévoyez les frais occasionnels. Choisissez ensuite une méthode de suivi simple et prenez le temps de faire le point chaque mois. Un budget réaliste n’a pas besoin d’être parfait : il doit surtout vous aider à mieux comprendre vos habitudes et à organiser vos priorités.
Les 6 Avantages de Gérer Mon Budget Mensuel
- Je sais où va mon argent.
- Je planifie mes dépenses à l’avance.
- Je repère plus facilement les économies possibles.
- Je prévois les factures et les imprévus.
- Je garde le cap sur mes objectifs d’épargne.
- Je réduis le risque de finir le mois dans le rouge.
Inconvénients de Mon Budget Mensuel : Cinq Défis à Surmonter
- Demande un suivi régulier.
- Peut prendre du temps à établir.
- Les imprévus compliquent les prévisions.
- Un budget trop strict peut frustrer.
- Les revenus variables rendent la planification plus difficile.
Je sais où va mon argent.
Lorsque je tiens un budget mensuel, je vois clairement où va mon argent. En notant mes dépenses — du loyer aux courses, en passant par les abonnements et les sorties — je repère plus facilement mes habitudes et les postes qui pèsent le plus lourd. Cette vue d’ensemble m’aide à mieux maîtriser mes dépenses, à éviter les achats impulsifs et à décider plus sereinement de ce que je souhaite économiser ou financer.
Je planifie mes dépenses à l’avance.
En planifiant mes dépenses à l’avance, je sais plus facilement quelle somme je peux consacrer à chaque poste : logement, courses, factures ou loisirs. Cette organisation m’aide à anticiper les frais importants, à éviter les achats impulsifs et à réduire le risque de finir le mois dans le rouge. Je peux aussi réserver une partie de mes revenus pour l’épargne ou les imprévus, en fonction de ma situation.
Je repère plus facilement les économies possibles.
En suivant mon budget mensuel, je vois plus clairement où part mon argent et je repère plus facilement les dépenses que je peux réduire. Un abonnement que je n’utilise presque jamais, des achats spontanés ou des frais bancaires évitables : ces petites sommes peuvent sembler insignifiantes au départ, mais leur cumul peut peser sur le budget. En identifiant ces postes, je peux choisir où faire des économies sans renoncer à ce qui compte vraiment pour moi.
Je prévois les factures et les imprévus.
Avec un budget mensuel, je prévois plus facilement les factures régulières, comme le loyer, l’énergie ou les assurances, et je peux mettre de côté une somme pour les dépenses moins prévisibles. Une réparation de voiture ou une facture médicale risque ainsi moins de déséquilibrer mes finances. Même une petite réserve, alimentée régulièrement selon mes moyens, m’aide à faire face aux imprévus avec plus de sérénité.
Je garde le cap sur mes objectifs d’épargne.
En définissant un montant à épargner chaque mois, vous gardez le cap sur vos objectifs, qu’il s’agisse de constituer une réserve pour les imprévus, de financer des vacances ou de préparer un achat important. Inscrire cette somme dans votre budget dès le début du mois vous aide à lui donner la priorité et à suivre vos progrès. Même une petite épargne régulière peut, avec le temps, vous rapprocher de vos projets.
Je réduis le risque de finir le mois dans le rouge.
En établissant mon budget mensuel, je vois plus clairement ce que je peux dépenser après avoir payé mes factures et mes dépenses essentielles. Je peux ainsi anticiper les frais à venir, limiter les achats impulsifs et adapter mes dépenses si nécessaire. Cette organisation réduit le risque de voir mon compte passer dans le rouge à la fin du mois.
Demande un suivi régulier.
Un budget mensuel demande un suivi régulier : il faut noter ses dépenses, vérifier les paiements et comparer les montants réels aux prévisions. Cela peut prendre du temps et sembler contraignant, surtout au début ou lorsque les dépenses varient d’un mois à l’autre. Pour alléger cette tâche, vous pouvez choisir une méthode simple et prévoir un moment fixe chaque semaine pour faire le point.
Peut prendre du temps à établir.
Établir un budget mensuel peut prendre un peu de temps, surtout au début. Il faut rassembler ses revenus, parcourir ses extraits de compte et classer ses dépenses, y compris celles qui ne reviennent pas chaque mois. La mise à jour régulière demande aussi un minimum de suivi. Pour alléger cette tâche, vous pouvez commencer avec quelques catégories simples, puis affiner votre budget au fil des mois.
Les imprévus compliquent les prévisions.
Les imprévus compliquent les prévisions, car une réparation urgente, une facture plus élevée que prévu ou une dépense de santé peut bouleverser le budget du mois. Même en planifiant soigneusement, il est difficile d’anticiper tous ces frais. Prévoir une petite réserve pour les urgences peut toutefois aider à absorber ces dépenses sans devoir renoncer à d’autres priorités ou puiser dans l’argent destiné aux charges courantes.
Un budget trop strict peut frustrer.
Un budget trop strict peut vite devenir frustrant, surtout s’il ne laisse aucune place aux loisirs, aux petits plaisirs ou aux dépenses imprévues. À force de devoir surveiller chaque euro, il peut sembler difficile à tenir et conduire à abandonner complètement le suivi. Mieux vaut prévoir une enveloppe raisonnable pour les envies personnelles et ajuster son budget au fil du temps : il restera ainsi utile sans devenir une contrainte permanente.
Les revenus variables rendent la planification plus difficile.
Lorsque vos revenus varient d’un mois à l’autre, établir un budget mensuel peut devenir plus délicat. Une baisse d’activité, des commissions irrégulières ou des heures supplémentaires imprévisibles compliquent l’estimation du montant disponible pour les dépenses courantes. Pour limiter les risques, basez votre budget sur un revenu prudent, donnez la priorité aux dépenses essentielles et mettez de côté une partie des rentrées plus élevées afin de couvrir les mois plus difficiles.