



Livret et taux d’intérêt : comment choisir un compte d’épargne en Belgique ?
En Belgique, le produit que l’on appelle souvent « livret d’épargne » est généralement un compte d’épargne réglementé. Son taux peut sembler simple à comparer, mais il se compose souvent de plusieurs éléments et dépend aussi des conditions de la banque. Voici les points essentiels à vérifier avant d’y placer votre épargne.
Que signifie le taux d’un livret d’épargne ?
Le taux indique le rendement que votre épargne peut produire. Sur un compte d’épargne réglementé belge, il comprend habituellement deux parties :
- Le taux de base : il s’applique aux sommes déposées et peut généralement être modifié par la banque. Les intérêts sont en principe calculés selon le solde du compte et versés une fois par an.
- La prime de fidélité : elle concerne les montants qui restent sur le compte sans interruption pendant une période de 12 mois. Son taux est fixé au moment du dépôt et reste applicable à ce dépôt pendant cette période.
Les modalités exactes, notamment le calcul et le versement des intérêts, sont précisées dans les conditions du compte. Il est donc utile de les lire avant d’effectuer un dépôt.
Pourquoi ne pas comparer uniquement le taux total ?
Une offre affichant un taux total élevé n’est pas forcément la plus intéressante pour tous les profils. La part attribuée au taux de base et celle attribuée à la prime de fidélité peuvent être très différentes. Si vous retirez votre argent avant que les 12 mois soient écoulés, vous risquez de ne pas bénéficier de la prime de fidélité sur la somme concernée.
Pour comparer les comptes, demandez-vous notamment :
- si vous comptez laisser votre épargne sur le compte pendant au moins 12 mois ;
- si vous aurez besoin de retirer une partie de l’argent à court terme ;
- si le taux de base est intéressant, indépendamment de la prime ;
- s’il existe un montant minimum, un plafond ou d’autres conditions ;
- si l’ouverture et la gestion du compte se font facilement en ligne ou en agence.
Un taux d’épargne peut-il changer ?
Oui. Le taux de base d’un compte d’épargne est généralement variable : la banque peut le revoir à la hausse ou à la baisse, conformément aux règles applicables et aux conditions du produit. La prime de fidélité, elle, est liée aux montants déposés et aux conditions en vigueur au moment du dépôt.
Avant de choisir un compte, vérifiez donc le taux actuel sur le site de la banque ainsi que la date à laquelle l’information a été mise à jour. Un taux annoncé dans une publicité peut également être soumis à des conditions particulières.
La fiscalité des comptes d’épargne en Belgique
Les intérêts d’un compte d’épargne réglementé peuvent bénéficier d’une exonération fiscale jusqu’à un plafond fixé par la législation et susceptible d’être adapté. Les intérêts dépassant ce plafond peuvent être soumis à un précompte mobilier. Le traitement fiscal peut varier selon le type de compte et la situation du titulaire.
Pour un compte non réglementé, les règles ne sont pas nécessairement les mêmes. En cas de doute, consultez les informations de la banque ou demandez conseil à un professionnel. Les seuils et règles fiscales pouvant évoluer, mieux vaut vérifier les dispositions en vigueur pour l’année concernée.
Le livret d’épargne convient-il à votre projet ?
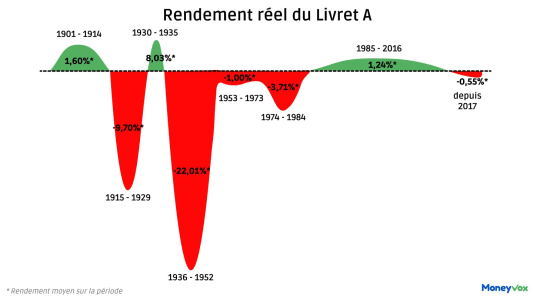
Un compte d’épargne peut convenir pour conserver une réserve disponible, préparer une dépense à venir ou mettre de l’argent de côté sans prendre de risque de placement lié aux marchés. Il ne garantit toutefois pas que votre épargne conservera le même pouvoir d’achat : si l’inflation dépasse le rendement net du compte, la valeur réelle de votre argent peut diminuer.
Pour un objectif à court terme ou une épargne de précaution, la disponibilité des fonds peut être prioritaire. Pour un projet à plus long terme, il peut être utile de comparer le compte d’épargne avec d’autres solutions, en tenant compte de leur risque, de leur durée et de leurs frais.
À retenir
Pour choisir un livret ou un compte d’épargne en Belgique, ne vous arrêtez pas au taux affiché. Examinez séparément le taux de base et la prime de fidélité, les conditions de retrait, la fiscalité et la disponibilité de votre argent. Enfin, comparez les informations officielles de plusieurs banques : les taux et les conditions peuvent évoluer.
Informations générales à titre indicatif, et non un conseil financier personnalisé. Vérifiez toujours les conditions du produit et les règles fiscales en vigueur.
Avantages du Livret à Taux en Belgique : Maximiser et Comparer son Épargne
- Aide à faire fructifier son épargne.
- Permet de comparer les offres des banques.
- Le taux de base rémunère les dépôts.
- La prime de fidélité récompense l’épargne conservée 12 mois.
- Un compte d’épargne réglementé permet généralement de garder son argent disponible.
Inconvénients du Livret à Taux Variable en Belgique
- Le taux de base peut changer à tout moment.
- La prime de fidélité exige de laisser l’argent sur le compte pendant 12 mois.
- Le rendement peut être inférieur à l’inflation.
Aide à faire fructifier son épargne.
Un livret d’épargne permet de faire fructifier son épargne grâce aux intérêts versés par la banque. Même si le rendement dépend du taux de base et, le cas échéant, de la prime de fidélité, l’argent déposé peut ainsi rapporter davantage que s’il reste sur un compte à vue. C’est une solution simple pour mettre de côté tout en gardant son épargne disponible, selon les conditions du compte.
Permet de comparer les offres des banques.
Le taux d’un livret d’épargne permet de comparer plus facilement les offres des différentes banques. En examinant le taux de base et la prime de fidélité, ainsi que les conditions de retrait et les éventuels frais, vous pouvez repérer le compte qui correspond le mieux à vos besoins. Pensez toutefois à vérifier les conditions complètes de chaque offre : un taux affiché plus élevé n’est pas toujours le plus avantageux si votre épargne ne reste pas placée assez longtemps pour bénéficier de la prime de fidélité.
Le taux de base rémunère les dépôts.
Le taux de base rémunère les sommes déposées sur un compte d’épargne, sans qu’il soit nécessaire de les laisser immobilisées pendant une période déterminée. Il permet donc de faire fructifier votre épargne tout en gardant généralement vos fonds disponibles en cas de besoin. Pensez toutefois à vérifier le taux en vigueur et les conditions appliquées par votre banque, car le taux de base peut varier.
La prime de fidélité récompense l’épargne conservée 12 mois.
La prime de fidélité est un avantage intéressant si vous pouvez laisser votre épargne sur le compte pendant 12 mois sans interruption. Elle s’ajoute au taux de base pour les sommes qui remplissent cette condition, ce qui récompense la régularité et la patience. Avant d’effectuer un retrait, vérifiez toutefois son impact éventuel sur la prime acquise pour le montant concerné.
Un compte d’épargne réglementé permet généralement de garder son argent disponible.
Un compte d’épargne réglementé permet généralement de garder son argent disponible : vous pouvez effectuer des retraits lorsque vous en avez besoin, sans devoir bloquer votre épargne pendant une période déterminée. C’est pratique pour constituer une réserve de précaution ou mettre de côté de l’argent destiné à un projet à court terme. Vérifiez toutefois les modalités de retrait de votre banque et gardez à l’esprit qu’un retrait peut influencer votre prime de fidélité.
Le taux de base peut changer à tout moment.
Un inconvénient du taux de base d’un livret d’épargne est qu’il peut être modifié par la banque, parfois à la baisse, selon les conditions du compte. Le rendement annoncé aujourd’hui n’est donc pas nécessairement celui que vous obtiendrez dans les mois à venir. Si vous comptez sur les intérêts pour un projet précis, vérifiez régulièrement les communications de votre banque et les conditions applicables à votre compte.
La prime de fidélité exige de laisser l’argent sur le compte pendant 12 mois.
La prime de fidélité n’est acquise que si l’argent reste sur le compte pendant 12 mois sans interruption. Si vous devez retirer votre épargne avant cette échéance, vous risquez de perdre la prime sur le montant retiré. Cette condition peut donc limiter l’accès à votre argent et rendre ce type de compte moins adapté si vous prévoyez d’utiliser votre épargne à court terme.
Le rendement peut être inférieur à l’inflation.
Le rendement d’un livret d’épargne peut être inférieur à l’inflation. Dans ce cas, même si le solde de votre compte augmente grâce aux intérêts, votre épargne perd du pouvoir d’achat : elle vous permettra d’acheter moins de biens et de services qu’auparavant. Il est donc utile de comparer le rendement net du compte à l’évolution du coût de la vie, tout en gardant à l’esprit que les taux et l’inflation peuvent varier.