



Gestion du budget familial : des repères simples pour mieux maîtriser son argent
Gérer le budget familial ne consiste pas à supprimer toutes les petites dépenses ni à renoncer aux plaisirs. Il s’agit surtout de savoir combien d’argent entre dans le ménage, où il est dépensé et comment le répartir en fonction des priorités de chacun. Avec quelques habitudes simples, il devient plus facile d’anticiper les factures, d’épargner et de faire face aux imprévus.
Faire le point sur les revenus et les dépenses
La première étape consiste à dresser une liste complète des revenus mensuels nets du ménage : salaires, revenus d’indépendant, allocations familiales, pension alimentaire ou autres ressources régulières. Pour les revenus variables, comme les commissions ou les heures supplémentaires, mieux vaut établir le budget à partir d’une estimation prudente.
Réunissez ensuite les dépenses et classez-les en trois catégories :
- Les dépenses fixes : loyer ou remboursement de prêt hypothécaire, assurances, abonnements, frais de garde ou remboursements de crédits.
- Les dépenses variables : alimentation, transports, loisirs, vêtements et dépenses de santé.
- Les dépenses périodiques : factures d’énergie, taxes, entretien du véhicule, frais scolaires, vacances ou primes d’assurance payées une fois par an.
Les dépenses périodiques sont parfois oubliées parce qu’elles ne reviennent pas chaque mois. Pour les anticiper, additionnez leur montant annuel et divisez-le par douze. Cette somme peut être mise de côté chaque mois sur un compte distinct.
Construire un budget réaliste
Un budget utile doit refléter la vie réelle du ménage. Consultez vos extraits de compte et vos dépenses par carte des derniers mois afin de repérer les postes qui pèsent le plus. Vous pouvez ensuite fixer une enveloppe mensuelle pour chaque catégorie, par exemple l’alimentation, les sorties ou les déplacements.
La règle dite « 50/30/20 » peut servir de point de départ : environ 50 % des revenus pour les besoins essentiels, 30 % pour les envies et 20 % pour l’épargne et le remboursement des dettes. Ce n’est toutefois qu’un repère. Le coût du logement, la composition du ménage et le niveau des revenus varient d’une famille à l’autre. Adaptez ces proportions à votre situation plutôt que de chercher à les suivre à tout prix.
Prévoir les dépenses propres à la vie en Belgique
Pour établir un budget familial en Belgique, pensez à intégrer les frais qui peuvent varier au cours de l’année : les décomptes d’énergie, les frais liés à l’école et aux activités des enfants, les soins de santé restant à charge du ménage, ainsi que l’entretien du logement ou de la voiture. Le montant des factures d’énergie peut notamment évoluer selon la consommation et le contrat choisi.
Vérifiez aussi régulièrement les abonnements, les assurances et les contrats de télécommunication. Une comparaison périodique peut aider à voir si les formules correspondent encore aux besoins du ménage. Avant de modifier un contrat, prenez le temps de vérifier les garanties, les conditions et les éventuels frais associés.
Épargner pour les imprévus et les projets
Une réserve financière permet d’absorber plus facilement une dépense inattendue, comme une réparation urgente ou une période de revenus réduits. Commencez par un montant accessible et réaliste, puis essayez de l’alimenter régulièrement, même avec de petites sommes. L’idéal est de prévoir ce virement dès la réception des revenus, plutôt que d’attendre la fin du mois.
Il peut être utile de séparer l’épargne selon les objectifs : une réserve pour les urgences, une enveloppe pour les dépenses annuelles et une autre pour les projets à plus long terme. Cette organisation rend les sommes mises de côté plus faciles à suivre.
Suivre les dépenses sans y consacrer trop de temps
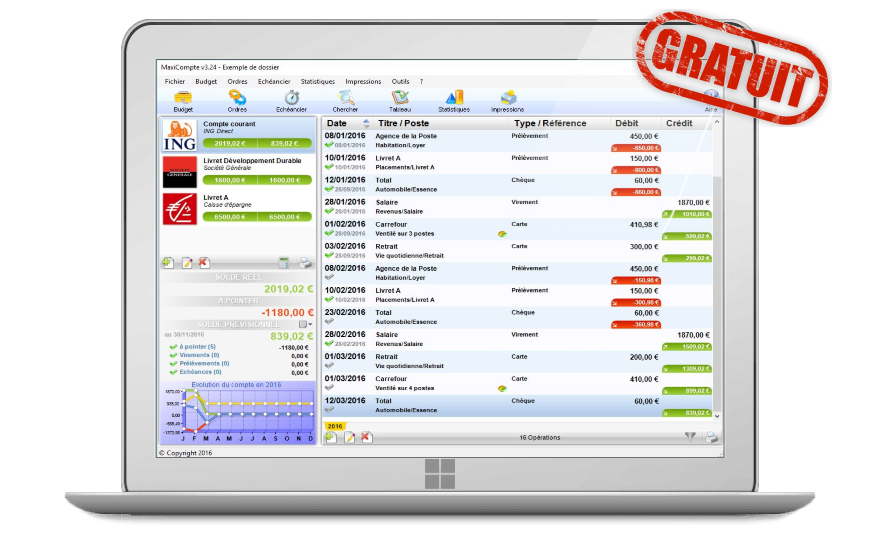
Un tableau, une application ou un simple carnet peuvent suffire pour suivre le budget. L’essentiel est de choisir une méthode que toute la famille peut utiliser et de la consulter régulièrement. Un point rapide chaque semaine permet de vérifier les dépenses et d’ajuster les enveloppes avant la fin du mois.
Dans un ménage à deux, discuter ouvertement de l’argent aide à éviter les malentendus. Il peut être utile de décider ensemble des dépenses communes, des objectifs d’épargne et d’un montant que chacun peut consacrer librement à ses achats personnels.
Que faire si le budget est trop serré ?
Si les dépenses dépassent régulièrement les revenus, commencez par repérer les postes sur lesquels une adaptation est possible, sans négliger les besoins essentiels. Évitez de financer des dépenses courantes par de nouveaux crédits à la consommation : les remboursements peuvent rapidement alourdir le budget. En cas de difficultés persistantes à payer les factures ou les crédits, prenez contact rapidement avec les créanciers ou avec un service de médiation de dettes reconnu.
En résumé
Une bonne gestion du budget familial repose sur quelques principes : connaître ses revenus, prévoir les dépenses annuelles, fixer des priorités et suivre régulièrement les comptes. Le budget n’est pas une contrainte figée, mais un outil à revoir lorsque la situation familiale ou les prix évoluent. Même un petit ajustement régulier peut aider à retrouver davantage de visibilité et de sérénité au quotidien.
Guide Pratique : 9 Questions Essentielles sur la Gestion du Budget Familial en Belgique
- Comment établir un budget familial en Belgique ?
- Quelles dépenses faut-il inclure dans un budget familial ?
- Comment répartir les revenus du ménage entre les dépenses, l’épargne et les loisirs ?
- Quel montant épargner chaque mois pour les imprévus ?
- Comment réduire les dépenses du ménage sans sacrifier l’essentiel ?
- Comment prévoir les factures annuelles et les dépenses scolaires dans son budget ?
- Quelle application ou quel outil utiliser pour suivre le budget familial ?
- Comment gérer un budget familial lorsque les revenus varient d’un mois à l’autre ?
- Que faire en Belgique lorsque les dépenses du ménage dépassent les revenus ?
Comment établir un budget familial en Belgique ?
Pour établir un budget familial en Belgique, commencez par additionner les revenus nets réguliers du ménage, puis notez les dépenses fixes (loyer ou crédit hypothécaire, assurances, abonnements), les dépenses variables (courses, transport, loisirs) et les frais périodiques, comme les factures d’énergie, les frais scolaires ou l’entretien de la voiture. Consultez vos extraits de compte pour estimer ces montants au plus juste et prévoyez une somme mensuelle pour les dépenses annuelles et les imprévus. Répartissez ensuite le montant disponible selon vos priorités, en réservant si possible une part à l’épargne, puis faites régulièrement le point pour adapter le budget à l’évolution de votre situation.
Quelles dépenses faut-il inclure dans un budget familial ?
Un budget familial doit reprendre toutes les dépenses du ménage, qu’elles soient régulières ou occasionnelles. Pensez aux frais fixes, comme le loyer ou le crédit hypothécaire, les assurances, les abonnements et les remboursements de prêts, mais aussi aux dépenses variables : alimentation, énergie, transports, santé, vêtements, frais scolaires et loisirs. Prévoyez également les dépenses annuelles ou imprévues, telles que les taxes, l’entretien de la voiture ou du logement, les vacances et les réparations. Pour éviter les mauvaises surprises, estimez ces frais sur l’année et mettez chaque mois de côté une part du montant nécessaire.
Comment répartir les revenus du ménage entre les dépenses, l’épargne et les loisirs ?
Pour répartir les revenus du ménage, commencez par couvrir les dépenses indispensables : logement, énergie, alimentation, transports et assurances. Prévoyez ensuite une somme régulière pour l’épargne, notamment une réserve pour les imprévus et les dépenses annuelles, puis fixez un montant réaliste pour les loisirs et les achats personnels. La règle 50/30/20 — environ 50 % pour les besoins essentiels, 30 % pour les envies et 20 % pour l’épargne et le remboursement des dettes — peut servir de repère, mais elle doit être adaptée à votre situation, au coût de la vie et aux revenus du ménage. L’essentiel est de choisir une répartition tenable et de la revoir régulièrement.
Quel montant épargner chaque mois pour les imprévus ?
Il n’existe pas de montant unique à épargner chaque mois pour les imprévus : cela dépend de vos revenus, de vos charges et de la stabilité de votre situation professionnelle. Comme objectif, essayez de constituer progressivement une réserve équivalente à trois à six mois de dépenses essentielles. Commencez par une somme réaliste, même modeste, puis programmez un virement automatique après la réception de vos revenus. L’essentiel est d’épargner régulièrement, sans mettre en difficulté le budget du ménage.
Comment réduire les dépenses du ménage sans sacrifier l’essentiel ?
Pour réduire les dépenses du ménage sans sacrifier l’essentiel, commencez par examiner vos extraits de compte afin de repérer les frais récurrents et les achats qui peuvent être revus. Comparez les contrats d’énergie, d’assurance et de télécommunication, résiliez les abonnements peu utilisés et planifiez les courses à partir d’une liste pour limiter le gaspillage alimentaire. Privilégiez les économies qui ne nuisent pas au confort ni à la santé de la famille, et fixez-vous un objectif réaliste, comme réduire progressivement les dépenses de loisirs ou de livraison. Pensez aussi à prévoir les factures annuelles dans votre budget afin d’éviter les mauvaises surprises, tout en gardant une réserve pour les imprévus.
Comment prévoir les factures annuelles et les dépenses scolaires dans son budget ?
Pour prévoir les factures annuelles et les dépenses scolaires, commencez par rassembler les montants payés l’an dernier : assurances, taxes, entretien, fournitures, activités et excursions. Additionnez-les, puis divisez le total par douze afin de déterminer la somme à mettre de côté chaque mois sur un compte séparé. Si certains montants sont incertains, prévoyez une petite marge et actualisez vos estimations chaque année. Pour les frais scolaires, tenez aussi compte du calendrier des paiements et des éventuelles aides auxquelles votre famille peut avoir droit.
Quelle application ou quel outil utiliser pour suivre le budget familial ?
Pour suivre le budget familial, choisissez un outil simple que toute la famille pourra utiliser régulièrement : un tableau Excel ou Google Sheets permet de classer les revenus et les dépenses par catégories, tandis qu’une application de gestion budgétaire peut faciliter le suivi grâce à la synchronisation des comptes et aux notifications. Avant d’installer une application, vérifiez ses frais, ses règles de confidentialité et les autorisations demandées. Il est aussi possible de commencer avec un carnet ou les outils proposés par votre banque. L’essentiel est de noter les dépenses, de faire un point chaque semaine et de choisir une méthode adaptée à vos habitudes.
Comment gérer un budget familial lorsque les revenus varient d’un mois à l’autre ?
Lorsque les revenus varient d’un mois à l’autre, établissez votre budget sur la base d’un montant prudent, par exemple le revenu mensuel le plus bas que vous recevez habituellement. Donnez la priorité aux dépenses indispensables — logement, énergie, alimentation, assurances et remboursements — puis mettez de côté une partie des revenus des bons mois pour couvrir les périodes plus difficiles et les factures annuelles. Un compte séparé ou une réserve dédiée peut faciliter cette organisation. Enfin, faites le point chaque mois sur les rentrées et les dépenses afin d’ajuster les montants sans compter sur des revenus incertains.
Que faire en Belgique lorsque les dépenses du ménage dépassent les revenus ?
Lorsque les dépenses du ménage dépassent les revenus, commencez par établir un aperçu complet de vos rentrées d’argent, de vos factures et de vos remboursements afin de repérer les dépenses qui peuvent être réduites ou reportées, sans négliger les besoins essentiels. Contactez rapidement vos créanciers ou fournisseurs si vous risquez de manquer un paiement, et évitez de compenser le déficit par de nouveaux crédits à la consommation. En Belgique, vous pouvez aussi demander de l’aide au CPAS de votre commune ou vous renseigner auprès d’un service de médiation de dettes agréé ; ces services peuvent examiner votre situation et vous accompagner dans la recherche de solutions.